Venda estruturada
Modelagem financeira sob medida para o seu fluxo de caixa: número de cotas, prazos e parcelas calibrados para não comprometer o capital de giro da empresa.
Estratégia de lance ou cota contemplada, do diagnóstico ao faturamento do bem, com uma operação desenhada para o seu fluxo de caixa.
Consórcio é um instrumento simples. O que muda o resultado é a engenharia por trás da escolha do grupo, do lance e do momento da contemplação.
Modelagem financeira sob medida para o seu fluxo de caixa: número de cotas, prazos e parcelas calibrados para não comprometer o capital de giro da empresa.
Estudo dos grupos em formação, leitura do histórico de lances contemplados e escolha da cota com maior probabilidade estatística de contemplação rápida.
Acesso a créditos já contemplados e prontos para uso, com toda a documentação verificada e a transferência conduzida dentro das regras da administradora.
Gestão da operação da adesão até o faturamento do bem: assembleias, envio de lances, documentação, liberação e alocação do recurso.
Toque em cada linha para ver o que está incluso no estudo.
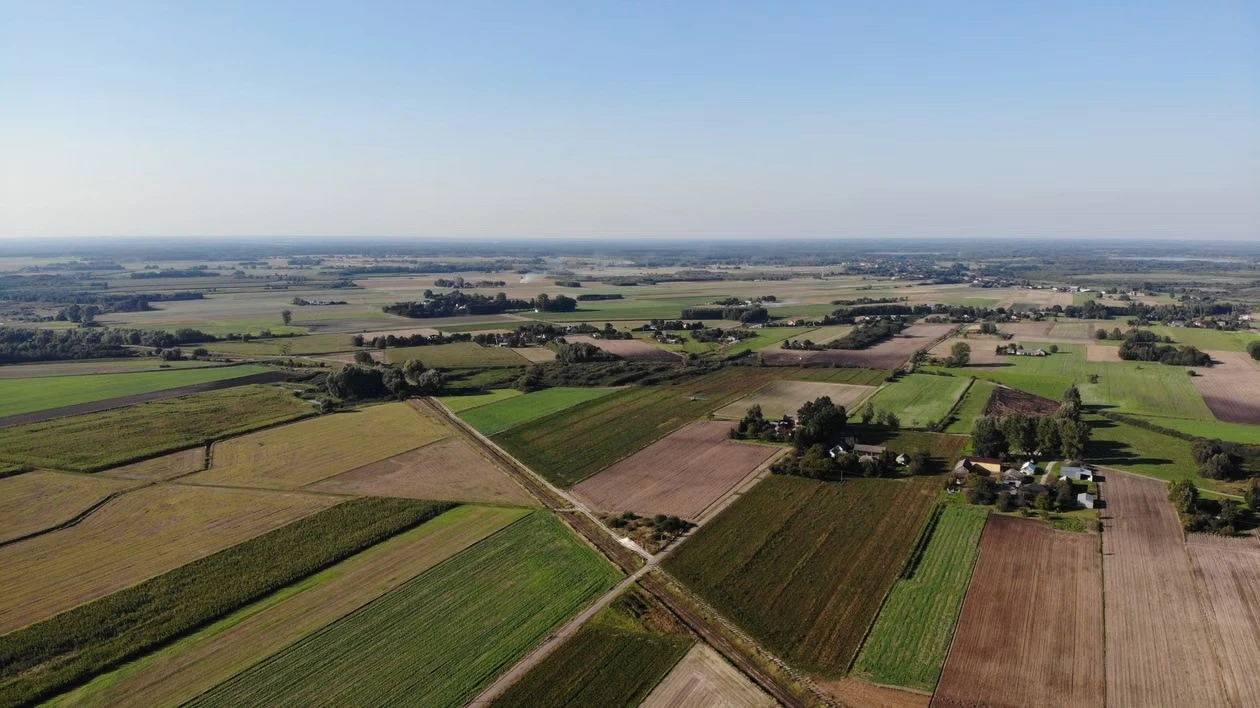
Toda operação termina do mesmo jeito: o bem faturado no CNPJ do cliente, sem os juros de um financiamento.
Quatro etapas, do diagnóstico até o dinheiro alocado no bem certo.
Levantamento da necessidade de crédito, do prazo real de uso do bem e da capacidade de parcela dentro do fluxo de caixa.
DiagnósticoDefinição entre entrar em um grupo ideal com estratégia de lance ou adquirir uma cota já contemplada, comparando custo e prazo.
PlanejamentoEnvio do lance otimizado nas assembleias certas ou condução da transferência da cota contemplada junto à administradora.
ContemplaçãoDocumentação, aprovação de crédito, faturamento do bem em nome da empresa e alocação do recurso liberado.
EntregaOs exemplos abaixo ajudam a visualizar crédito, entrada, parcela e prazo. A disponibilidade e as condições reais precisam ser confirmadas na carteira atualizada.
Exemplos, não ofertas. A carteira de cotas contempladas muda diariamente e cada oportunidade depende de análise de crédito e da aprovação da administradora. Peça a lista atualizada antes de tomar qualquer decisão pelo WhatsApp.
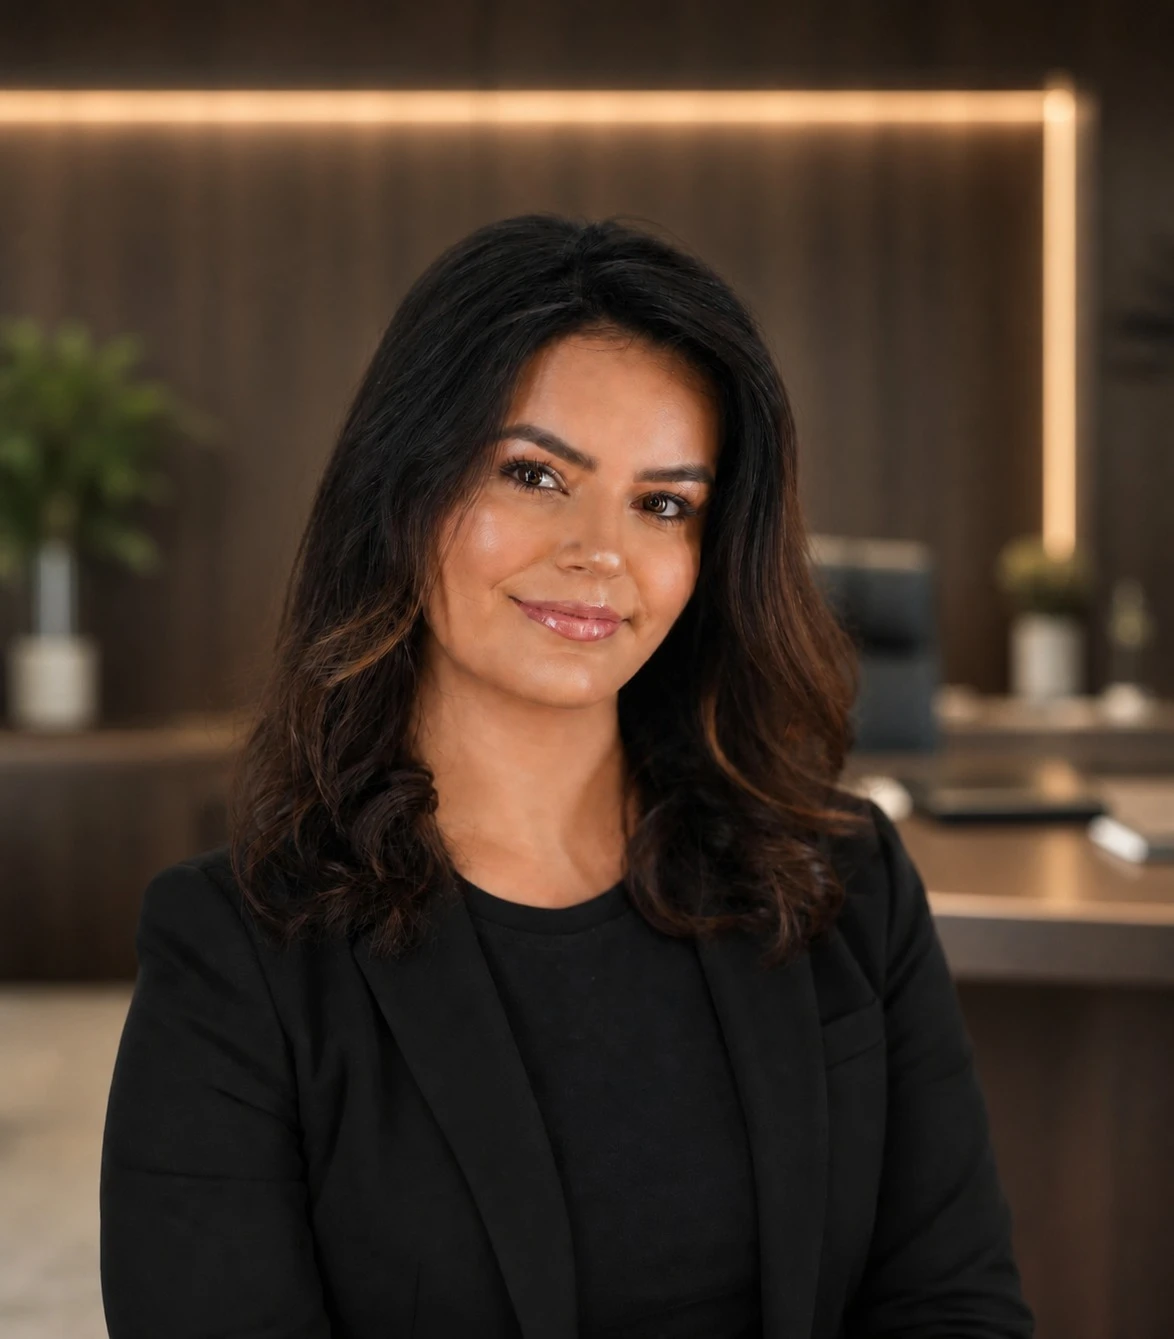
assets/laura.jpg para exibir aqui.
Laura Signori atua na estruturação de operações de crédito por consórcio, com foco em empresas, investidores e produtores que precisam de capital para bens sem carregar o custo de um financiamento bancário.
O trabalho começa antes da venda: entender o bem, o prazo de uso, a capacidade de parcela e o momento em que o crédito precisa estar disponível. A partir daí, define-se o caminho — grupo em formação com estratégia de lance ou cota já contemplada — e a operação é conduzida até o faturamento do bem.
Como parceira do Grupo Salvador, com acesso às administradoras Santander, Itaú, Banco do Brasil, Gazin, Colombo, Maggi, Disal e Âncora, o atendimento une a estrutura de uma empresa consolidada à proximidade de uma consultoria individual: você fala sempre com a mesma pessoa, do primeiro contato à entrega do bem.
No consórcio tradicional você escolhe uma cota avulsa e espera pela contemplação por sorteio. Na venda estruturada, a cota é o último passo: primeiro dimensionamos o crédito necessário, o prazo de uso do bem e a parcela que cabe no seu fluxo de caixa.
A partir desse desenho, define-se quantas cotas usar, em quais grupos entrar, qual estratégia de lance seguir e em que ordem cada bem deve ser contemplado. É a diferença entre comprar um produto e montar uma operação.
É a transferência de uma cota que já foi contemplada e ainda não teve o crédito utilizado. Você paga um valor de entrada ao cedente e assume o saldo devedor nas parcelas restantes, ficando com o crédito disponível para uso imediato.
A operação passa obrigatoriamente pela administradora: análise de crédito do novo titular, verificação documental da cota e formalização da cessão. Toda a condução — da checagem da cota até o faturamento do bem — faz parte da consultoria.
Faz sentido quando a empresa tem previsibilidade de caixa e o bem não precisa estar disponível amanhã — caso de renovação programada de frota, expansão de maquinário ou compra de imóvel próprio. A parcela sem juros preserva capital de giro e o valor mensal é conhecido do início ao fim.
Quando o bem é urgente, o caminho costuma ser a cota contemplada, que entrega o crédito imediatamente com um custo total ainda inferior ao de um financiamento. Sobre o tratamento contábil e tributário da operação no seu CNPJ, sempre confirme com o seu contador.
No financiamento você paga juros compostos sobre o saldo devedor, mês a mês, durante todo o contrato. No consórcio não há juros: o custo é a taxa de administração, um percentual definido em contrato e diluído nas parcelas, além de fundo de reserva e seguro quando previstos.
Em operações longas, essa diferença costuma ser expressiva no custo total. A contrapartida é o tempo: no financiamento o bem sai na hora, no consórcio depende da contemplação. É exatamente esse ponto que a estratégia de lance — ou a cota contemplada — resolve.
Não existe prazo garantido: a contemplação ocorre por sorteio ou por lance nas assembleias mensais, e ninguém — nem a administradora — pode assegurar uma data. O que a consultoria faz é trabalhar a probabilidade, analisando o histórico de lances contemplados no grupo e dimensionando um lance competitivo.
Se o bem precisa estar disponível em uma data específica, a recomendação é a cota já contemplada, em que o crédito é liberado após a análise e a formalização.
O crédito é vinculado ao segmento contratado — imóvel, veículo, pesados ou serviços — e a liberação acontece por faturamento direto ao vendedor do bem, não como dinheiro em conta. Dentro do mesmo segmento, porém, há flexibilidade: um crédito imobiliário pode ir para compra, construção ou reforma, por exemplo.
Por isso a escolha do segmento na largada é decisiva, e é um dos pontos analisados logo na primeira conversa.
Me conte o bem que você precisa e o prazo que tem em mente. Devolvo um estudo comparando grupo com lance, cota contemplada e financiamento — para você decidir com número na mão.
Conversa inicial sem compromisso, com atendimento direto pela Laura.